Kriza energjetike: Skenari i pafavorshëm për naftën në 140 dollarë
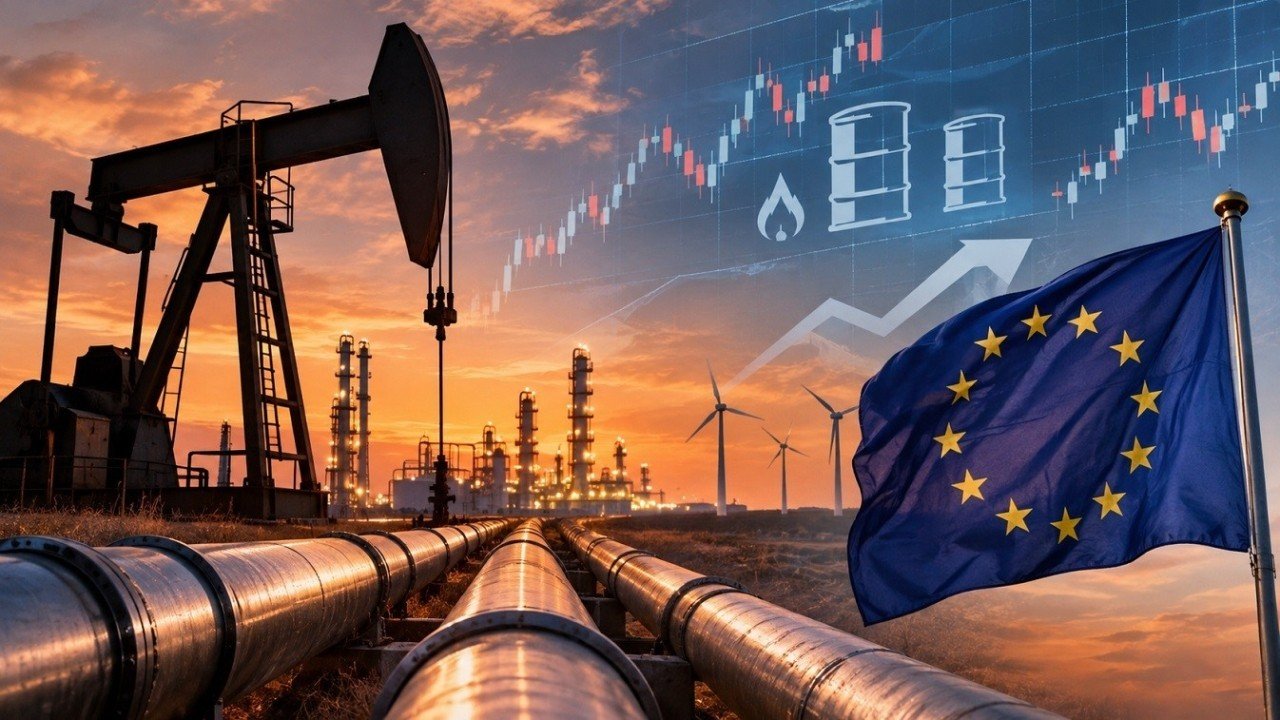
Tregu global i energjisë është në një pikë kritike , me dimrin e viteve 2026-2027 që del si një provë përcaktuese për ekonominë evropiane. Konfliktet gjeopolitike, ndërprerjet në furnizimet me naftë dhe gaz dhe pasiguria rreth kohëzgjatjes së operacioneve ushtarake po formësojnë një mjedis me kosto të lartë , pavarësisht shenjave të fundit të deeskalimit.
Pyetja qendrore është nëse çmimet e energjisë janë afër kulmit të tyre apo nëse një përshkallëzim i ri në Lindjen e Mesme do të shkaktojë trazira të zgjatura ekonomike , duke rikthyer rrezikun e stagflacionit .
Zhvillimet e fundit tregojnë se sa të brishta mbeten ekuilibrat . Çmimi i naftës Brent ra në gati 95 dollarë për fuçi , ndërsa pritjet për një zgjidhje diplomatike me Iranin kufizuan primin e rrezikut gjeopolitik.
Megjithatë, deeskalimi nuk eliminon pasigurinë, pasi sulmet ndaj anijeve dhe ndërprerjet në infrastrukturën energjetike vazhdojnë të kërcënojnë furnizimin e qetë të tregut.
Nafta: Skenari nga 140 dollarë në 60 dollarë
Vlerësimet për rrjedhën e naftës variojnë midis dy skenarëve të ndryshëm , të cilët lidhen kryesisht me zhvillimet gjeopolitike.
Në skenarin më të keq, një përshkallëzim i ri i konfliktit me Iranin, veçanërisht nëse preket transporti përmes Ngushticës së Hormuzit, mund ta çojë Brent-in përsëri mbi 110 dollarë dhe, në kushte të ndërprerjeve të rënda të furnizimit, madje edhe drejt 140 dollarëve për fuçi .
Një zhvillim i tillë do të rriste kostot e transportit dhe të prodhimit , duke kufizuar të ardhurat e disponueshme të familjeve dhe duke rënduar konkurrueshmërinë e bizneseve.
Nga ana tjetër, skenari më i favorshëm parashikon një normalizim gradual nga viti 2027, me një rikthim të mundshëm të naftës në afërsisht 60 dollarë në vitin 2028 , me kusht që flukset tregtare të rikthehen dhe furnizimi të forcohet.
Megjithatë, këto janë versione alternative dhe jo parashikime të sigurta . Shpejtësia e deeskalimit do të varet nga kohëzgjatja e konflikteve, kërkesa ndërkombëtare dhe rrjedha e investimeve në sektorin e energjisë.
Pasiguri të mëtejshme krijohen nga zhvillimet në inteligjencën artificiale dhe borxhet e larta publike. Një krizë teknologjike ose fiskale mund të kufizojë kërkesën për energji, duke ulur çmimet, por me kosto të konsiderueshme ekonomike.
Gazi natyror: Dimri dhe rreziku i stagflacionit
Në Evropë , gazi natyror është një shqetësim më i madh , pasi ruajtja e kufizuar dhe vështirësitë në furnizimin me LNG po rrisin ndjeshmërinë e tregut.
Në fund të tetorit, çmimet në qendrën holandeze TTF tejkaluan 100 euro për megavat-orë brenda ditës , përpara se të binin në rreth 85-86 euro në fillim të nëntorit.
Zhvillimi lidhet me pritjet për një ulje të përshkallëzimit të konflikteve , por rezervat evropiane mbeten të ulëta krahasuar me nivelet e zakonshme të kohës.
Një dimër veçanërisht i ftohtë, i kombinuar me kufizime të zgjatura në furnizimin me LNG, mund të shkaktojë një valë të re rritjesh çmimesh.
Ndikimet shkojnë përtej faturave të energjisë. Industria, transporti, ushqimi dhe shërbimet preken nga rritja e kostove, të cilat gradualisht kalojnë në çmimet përfundimtare .
Ky është mekanizmi kryesor që krijon rreziqe të stagflacionit , domethënë një kombinim të rritjes së dobët dhe inflacionit të vazhdueshëm.
Në parashikimet e saj të shtatorit , Banka Qendrore Evropiane e vlerësoi rritjen e Eurozonës në 0.9% për vitin 2026 dhe 1.4% për vitin 2027, me inflacionin përkatësisht 3% dhe 2.5%.
Pse ekonomia greke është më elastike
Pavarësisht mjedisit të pafavorshëm, ekonomia greke ruan mbështetje të konsiderueshme , të cilat kufizojnë rrezikun e një ngadalësimi të ndjeshëm.
Rritja e depërtimit të burimeve të energjisë së rinovueshme , aktiviteti eksportues i rafinerive dhe diversifikimi gradual i burimeve të furnizimit po kufizojnë efektet e krizës energjitike .
Në të njëjtën kohë, investimet, konsumi privat dhe burimet e Fondit të Rimëkëmbjes mbështesin aktivitetin ekonomik, duke i lejuar Greqisë të ruajë ritme më të larta rritjeje sesa Eurozona.
Megjithatë, pamja e bilancit të jashtëm kërkon kujdes. Pavarësisht përmirësimit në disa shifra individuale, të dhënat më të fundit të disponueshme nga Banka e Greqisë tregojnë një rritje të deficitit të llogarisë rrjedhëse në periudhën tetëmujore.
Mbajtja e çmimeve të larta të energjisë mund të rëndojë importet , të kufizojë fuqinë blerëse dhe të rrisë kostot operative të bizneseve.
Ndryshime të përhershme në tregun e energjisë
Edhe nëse arrihet një ulje e tensioneve gjeopolitike, një kthim në kushtet para krizës nuk konsiderohet i garantuar.
Heqja dorë nga varësia e Evropës nga energjia ruse, varësia në rritje nga LNG-ja e importuar dhe nevoja për të krijuar infrastrukturë të re magazinimi po formësojnë një realitet të ndryshëm energjetik .
Kostot më të larta të transportit, primet e riskut dhe konkurrenca me Azinë për ngarkesat e gazit mund t’i mbajnë çmimet evropiane më të larta se ato në tregjet e tjera të mëdha.
Për Greqinë , ky zhvillim thekson rëndësinë e investimeve në BRE, ruajtjen e energjisë elektrike, rrjetet e gazit natyror dhe infrastrukturën .
Çështja vendimtare nuk është vetëm mjaftueshmëria e sasive të energjisë, por edhe kostoja e sigurimit të tyre . Dhe kjo do të përcaktojë kryesisht qëndrueshmërinë e ekonomisë, konkurrueshmërinë industriale dhe rrjedhën e inflacionit në vitet e ardhshme.
